今天走在吉隆坡(KL)時,天際線上的動能跡象難以忽視。首都充滿活力,豪華飯店開幕、入住率上升,以及機構資本穩定流入款待資產,這些資產在不久前仍被視為房地產市場的利基角落。
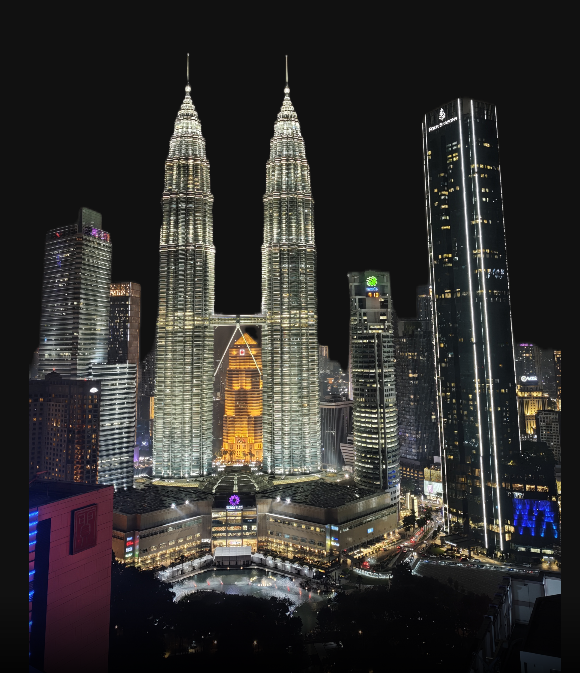
問題已不再是這種產業成長是否真實,而是驅動其的因素,以及對個別房地產投資者的意義。
部分原因在於強勁的投資需求與強化營運基本面。根據房地產顧問公司JLL的資料,2023年至2025年間,吉隆坡豪華飯店的交易量約達6.6億令吉,較疫情前同期增長14%。
同期,豪華款待業在該市總飯店交易量中的比重從26%擴大至30%。
營運方面,吉隆坡飯店市場的每間可用房間收入(RevPAR)今年迄今增長9.8%,平均入住率為68.2%。僅豪華車市場就比疫情前的2019年基準高出22.7%。
隨著一大批豪華新開店預計到2028年將持續增加客房供應,房地產投資者正仔細審視一個除了少數成熟國際市場外,仍大多不為人熟悉的資產類別——飯店投資單位。
傳統上,飯店所有權涉及取得整個實體資產,這項交易幾乎只限於機構基金、主權財富實體或高淨值家族辦公室。然而,在部分國際市場,高階飯店現已以套房間銷售。
此框架允許個人私人投資者取得具有商業產權的獨立飯店單位,而無需購買整處物業。
雖然個人飯店單位擁有已是全球已確立的房地產概念,但對許多馬來西亞房地產投資者來說仍相對陌生,且尚未獲得廣泛市場滲透。
這段知識缺口提供了教育市場瞭解資產類別運作機制、凸顯其結構優勢,並將飯店單位擁有權定位為資本配置可行替代方案的機會。
歷來,尋求從住宅或商業不動產獲得定期租金收益的房地產投資者,通常採取兩條傳統路徑:
> 傳統房地產租賃:投資者購買、裝修並出租住宅或商業物業。屋主可以直接管理租賃,處理看屋、租賃合約和維護,或委託房地產仲介收取費用來管理房產。
> 短期租賃管理:業主聘請第三方短期住宿管理公司,在數字訂房平臺上行銷並經營單位,目標物件為短期旅客。
雖然這兩種模式經得起時間考驗,但都帶有房東學會應對的結構性限制。
在傳統租賃中,業主仍需完全負責單位維修、建築維護基金的繳款及沉沒基金的分配。此外,租金收入很大程度上依賴尋找並留住可靠的租戶。
在短期管理中,業主回報通常是基於預測而非保證,營運成果幾乎完全取決於被指定營運者的規模、行銷預算及物業管理能力。
「即使市場變動,租約仍能固定租期租金,短期租約則取決於一家管理公司如何定價並填滿單一單位。無論那種情況,當情況改變時,業主幾乎沒有回應的空間,」列治文亞洲集團國際市場與關係主管Brandon Sai表示。
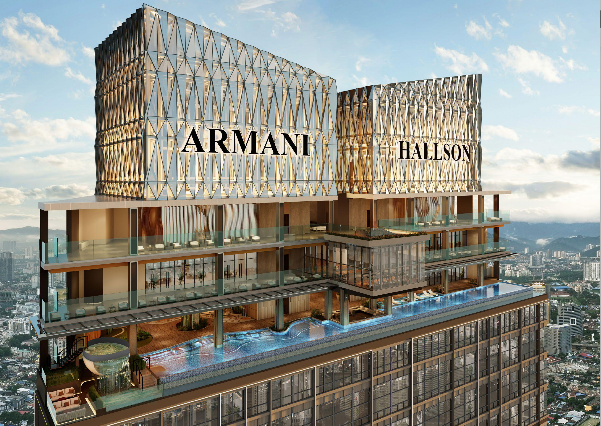
擁有飯店的一份
飯店投資單位在結構層面解決這些營運摩擦點。
投資者購買一個商業名稱單位,該物業整體作為單一且統一的飯店,隸屬於一個國際款待品牌、一套全球營運標準及一個集中管理團隊。
該單位不會由屋主獨立行銷或出租。
相反地,它作為一個完全整合的飯店業務中的客房庫存,房價、客房清潔、維護、客戶服務及國際配送管道皆由中央協調。
實務上,這種結構在三個關鍵面向上根本改變了投資人的曝險:
> 首先,在傳統租賃或短期租賃中,房東仍保留有關實體維護、客人交接、鑰匙交接及例行水電維修的實際營運風險。
在飯店投資單位中,營運者統一管理每一間客房,作為其核心飯店庫存的一部分。
個別單位的擁有者完全脫離了與客人互動、清潔時間表及維護管理的關係。
> 其次,個別房東和短期管理公司主要通過當地的房源網站或行銷影響力有限的第三方線上旅行社尋找租客。
相較之下,國際飯店品牌擁有龐大且內建的全球客戶群:全球企業帳戶、直訂引擎及國際忠誠計劃,這些都是單一物業擁有者無法實際複製的。
這個分銷網路的規模是可以衡量的。全球範圍內,忠誠會員在飯店總入住率中的比例逐年穩定上升,忠誠計劃對總房間夜數的比例顯著提高。
這個機構分銷管道提供穩定的賓客抵達基準,保護資產免受當地需求下滑的影響。
> 第三,飯店投資單位的報酬率與整體飯店業務的營運表現掛鉤,來自廣泛且多元的賓客群,而非依賴單一租戶的償付能力。
前路
與固定的多年住宅租賃不同,這些租約會根據市場變動鎖定租金,專業的飯店營收管理團隊會根據即時需求演算法、當地事件及季節性波動,每日重置房價。這使得資產的殖利率能夠動態調整,並跟上通膨,這是靜態租賃合約無法做到的。
歷史上,這種專業收入最佳化僅對機構基金和飯店開發商開放。
Sai 表示:「對於個人投資者,尤其是海外投資者,目前沒有明確的進入途徑,也很少說明飯店投資單位與單純出租物業有何不同。」
「這種取得與理解的落差,阻礙了許多投資人妥善比較他們的選擇。」
隨著吉隆坡飯店市場轉向產業分析師所描述的更永續、以收益為導向的成長軌跡,飯店投資單位類別也有望隨之擴大。
對於評估房地產收益未來走向的房地產投資者來說,關鍵的分析區分已不再僅是房產的位置或每平方英尺的價格。
決定性因素在於誰掌握營運關鍵:是個別房東、獨立經營的小型管理公司,或是作為更大全球企業一部分經營資產的國際知名品牌。 (2026年10月25日)